
Temps de lecture : 7 min | Mis à jour : octobre 2026
Sans employeur, personne ne vous impose de complémentaire santé. Beaucoup d’indépendants repoussent donc le choix de leur mutuelle auto-entrepreneur, jusqu’au jour où un bébé s’annonce. Un contrat signé trop tard peut alors refuser de rembourser l’accouchement. Voici ce que rembourse la Sécurité sociale, ce que permet la fiscalité en micro-entreprise et les points à vérifier avant une naissance.
Une mutuelle est-elle obligatoire pour un auto-entrepreneur ?
Contrairement aux salariés du privé, couverts par une mutuelle d’entreprise obligatoire, le micro-entrepreneur décide seul de s’assurer ou non. Votre couverture de base dépend de l’Assurance maladie, comme pour tout le monde. La complémentaire santé reste facultative.
Sans complémentaire, vous payez de votre poche le ticket modérateur, les dépassements d’honoraires et une large part des frais d’optique ou de dentaire. Si vous cumulez un emploi salarié et une micro-entreprise, vérifiez d’abord la mutuelle de votre employeur : elle couvre souvent déjà l’essentiel, y compris pour vos enfants.
Ce que rembourse la Sécurité sociale pendant une grossesse
L’Assurance maladie prend en charge les examens obligatoires de grossesse, puis l’ensemble des frais médicaux à 100 % de la base de remboursement à partir du 6e mois, accouchement compris. Les prestations financières du congé maternité s’ajoutent à ces remboursements, comme nous le détaillons dans notre guide du congé maternité auto-entrepreneur.
Reste la notion de base de remboursement : la Sécurité sociale ne couvre ni les dépassements d’honoraires d’un gynécologue ou d’un anesthésiste en secteur 2, ni la chambre particulière à la maternité, ni la plupart des séances d’ostéopathie. C’est sur ces frais que la mutuelle fait la différence.
Peut-on déduire sa mutuelle en micro-entreprise ?
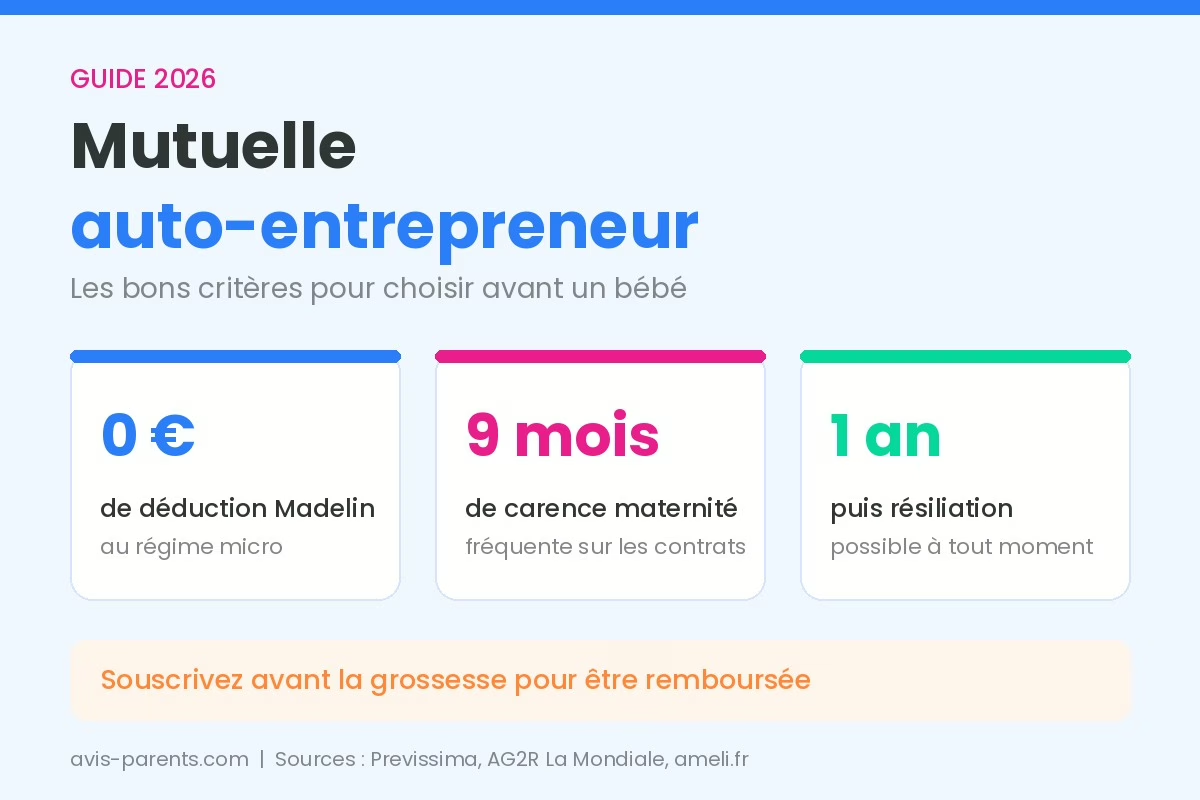
Au régime micro, l’administration applique un abattement forfaitaire sur votre chiffre d’affaires : 71 % en achat-revente, 50 % en prestations commerciales ou artisanales, 34 % en activité libérale. Cet abattement couvre toutes vos charges, cotisations facultatives comprises. Vous ne pouvez donc pas déduire en plus une mutuelle dite « Madelin ».
Les contrats estampillés Madelin restent accessibles aux indépendants et proposent parfois des tarifs intéressants. Ils n’apportent cependant aucun avantage fiscal tant que vous restez au régime micro. La déduction ne devient possible qu’au régime réel, une option qui ne concerne qu’une minorité de micro-entrepreneurs.
Comment choisir sa mutuelle auto-entrepreneur : les 5 critères
Une mutuelle bon marché qui rembourse mal la maternité coûte cher le jour de l’accouchement. Passez ces cinq points au crible, dans cet ordre.
1. Les garanties maternité et hospitalisation
Regardez le forfait chambre particulière par nuit, la prise en charge des dépassements d’honoraires à l’hôpital et l’éventuel forfait naissance. Certains contrats versent une somme fixe à l’arrivée du bébé, d’autres rien du tout. Notre comparatif des mutuelles maternité détaille ces écarts poste par poste.
2. Le délai de carence
Pendant le délai de carence, vous cotisez sans être remboursé. Pour la maternité, il atteint souvent 9 mois, selon AG2R La Mondiale. Une mutuelle souscrite en début de grossesse risque donc de ne rien rembourser de l’accouchement. Lisez cette ligne avant toute autre.
3. Le niveau de remboursement en pourcentage
Les garanties s’expriment en pourcentage de la base de remboursement de la Sécurité sociale. Un contrat à 100 % ne couvre aucun dépassement, un contrat à 200 % en couvre une partie. Pour les consultations de spécialistes, visez au moins 150 % si vous consultez en secteur 2.
4. Le contrat responsable et le 100 % Santé
Un contrat dit « responsable » donne accès au panier 100 % Santé : certaines lunettes, prothèses dentaires et aides auditives sans reste à charge. La grande majorité des offres le sont, mais vérifiez la mention sur le devis. Elle garantit un socle minimal de remboursements.
5. La souplesse du contrat
Depuis décembre 2020, vous pouvez résilier une complémentaire santé à tout moment après un an de contrat. Vous pouvez donc ajuster vos garanties au fil de vos projets. Vérifiez aussi la possibilité d’ajouter facilement un conjoint ou un enfant en cours d’année.
Projet bébé : quand souscrire sa mutuelle ?
Idéalement, dès que le projet prend forme, et au moins 9 mois avant la naissance espérée. Vous êtes ainsi certaine que le délai de carence maternité sera écoulé au moment de l’accouchement. Notre guide de la mutuelle grossesse détaille ce calendrier.
Déjà enceinte ? En changeant de mutuelle sans interruption de couverture, vous pouvez souvent obtenir que l’assureur renonce au délai de carence. Il faut alors fournir un certificat de radiation et choisir des garanties équivalentes. Demandez-le par écrit avant de signer.
Attention
Ne résiliez jamais votre ancienne mutuelle avant que la nouvelle ne soit active. Un seul jour sans couverture peut suffire à vous faire perdre la dispense de délai de carence.
Petits revenus : pensez à la Complémentaire santé solidaire
Si votre activité démarre, la Complémentaire santé solidaire peut remplacer une mutuelle classique. Depuis le 1er avril 2026, elle est gratuite pour une personne seule dont les ressources annuelles restent sous 10 421 euros en métropole, et 18 757 euros pour un foyer de trois personnes.
Entre 10 421 et 14 068 euros pour une personne seule, elle reste accessible moyennant une participation mensuelle modeste, qui varie selon l’âge. Elle couvre aussi la maternité et les enfants du foyer. Faites la simulation sur le site officiel avant de comparer les offres privées.
Mutuelle et prévoyance : deux protections différentes
La mutuelle rembourse des frais de santé. La prévoyance, elle, compense une perte de revenus en cas d’arrêt de travail, d’invalidité ou de décès. En micro-entreprise, les indemnités journalières maladie versées par l’Assurance maladie restent souvent modestes, car elles dépendent de votre revenu déclaré. Une prévoyance complète utilement la mutuelle quand une famille dépend de vos revenus.
Ce qu’il faut retenir
Souscrivez au moins 9 mois avant la naissance espérée, ou changez de contrat sans aucune interruption de couverture. Sous 14 068 euros de ressources annuelles pour une personne seule, simulez la Complémentaire santé solidaire avant toute offre privée.
FAQ
Un auto-entrepreneur est-il obligé de prendre une mutuelle ?
La complémentaire santé reste facultative pour un micro-entrepreneur, qui n’a pas d’employeur pour lui imposer un contrat collectif. Elle est toutefois vivement recommandée pour limiter les restes à charge.
Peut-on déduire sa mutuelle en auto-entreprise ?
L’abattement forfaitaire du régime micro couvre déjà toutes les charges. Aucune déduction Madelin n’est possible tant que vous restez au régime micro, quelle que soit l’option fiscale choisie.
Quel délai de carence pour la maternité ?
Il atteint souvent 9 mois pour les frais de maternité. Certains assureurs y renoncent si vous quittez une autre mutuelle sans interruption de couverture et avec des garanties équivalentes.
Peut-on changer de mutuelle pendant une grossesse ?
Oui, après un an de contrat, la résiliation est possible à tout moment. Assurez-vous seulement que la nouvelle mutuelle renonce au délai de carence maternité et qu’aucun jour ne sépare les deux contrats.
Sources
- Ameli.fr – Les prestations maternité des travailleuses indépendantes
- Previssima – Plafonds de la Complémentaire santé solidaire au 1er avril 2026
- AG2R La Mondiale – Qu’est-ce que le délai de carence ?
- Superindep – Loi Madelin et auto-entrepreneur (mai 2026)
Dernière vérification : octobre 2026
Cet article donne des repères généraux. Les garanties et délais varient d’un contrat à l’autre : vérifiez toujours les conditions générales avant de souscrire.
Par Olivier Bonnet, journaliste, éditeur d’avis-parents.com et père de quatre enfants.
Et aussi sur avis-parents.com
- Congé maternité 2026 : durée, indemnités et démarches complètes
- Prime de naissance 2026 : montant, conditions et démarches CAF
- Congés parentaux 2026 : le guide complet de tous vos droits

Journaliste de formation, j’ai dirigé les rédactions des Numériques et d’Auto Moto. Père de quatre enfants, j’ai appris la parentalité comme beaucoup d’autres : en faisant, en me trompant parfois, et en ajustant au fil du quotidien.
Sur avis-parents.com, j’essaie de partager des contenus utiles, clairs et honnêtes, pour aider les parents à mieux comprendre certaines situations, sans donner de leçons ni promettre de solutions miracles.
Les articles publiés s’appuient sur des sources fiables, principalement françaises, et sur des repères d’experts lorsque cela a du sens, toujours avec prudence et recul.